
如果一个中国人在十年前第一次来到日本,他很可能会发现一件颇为奇怪的事情:在中国,早餐摊、出租车、菜市场甚至街头小店,都可以用手机付款;而在日本这个以电子制造、移动通信和自动化闻名的国家,便利店的收银员却可能还在等待顾客掏出钱包。
日本并不是没有数字支付技术。事实上,它很早就拥有了极其先进的非接触式支付系统。Suica和FeliCa早在智能手机普及之前,就已经让日本人习惯了“刷一下”完成支付。只不过像其他产品一样,日本把支付做成了一个个精巧而封闭的系统,却没有把它变成一种开放的数字商业基础。
中国走了另一条路。
支付宝和微信支付把支付从“银行卡的电子化”变成了“手机上的商业操作系统”。支付、购物、社交、优惠券、信用、金融服务和商家营销逐渐汇聚到同一个账户里。今天,中国移动支付已经成为日常商业生活的基础设施。中国人民银行公布的数据显示,2023年中国移动支付渗透率已经达到86%。
日本则用了更长的时间。
2018年,日本无现金支付比例还只有约20%。当时日本政府提出,到2025年把这一比例提高到40%左右。这一目标后来提前实现。
但是,如果把这件事只理解成消费者终于愿意用二维码了,那就低估了日本政策这几年的变化。经济产业省已经开始把“无现金”从一个消费便利问题,重新定义为数字社会的基础设施问题。而且更重要的是,日本政府已经把目标从此前的“2025年达到四成左右”向前推进为2030年的中期目标为达到65%,长期目标则是80%。
2026年3月31日公布的最新政策数据显示,2025年日本国内的无现金支付比例达到了58.0%,支付额达到162.7万亿日元,但其中信用卡仍然占据绝对主导地位,占无现金支付金额的82.7%,二维码支付则占10.2%,金额为16.6万亿日元。
日本人并没有突然变成数字时代的拥趸。他们只是终于找到了一个足够简单、足够便宜、足够有奖励的理由,不再使用现金。这个理由叫PayPay。
政策方面,日本经济产业省现在关心的已经不只是“支付方式换没换”,而是支付完成以后,数据能不能继续流动。日本经济产业省提出的“无现金未来图景”明确把目标指向一种“无需特别意识即可完成支付、数据能够无缝联动”的数字社会。换句话说,二维码只是表层,真正的政策终点是把交易变成可以连接、分析和再利用的数据。
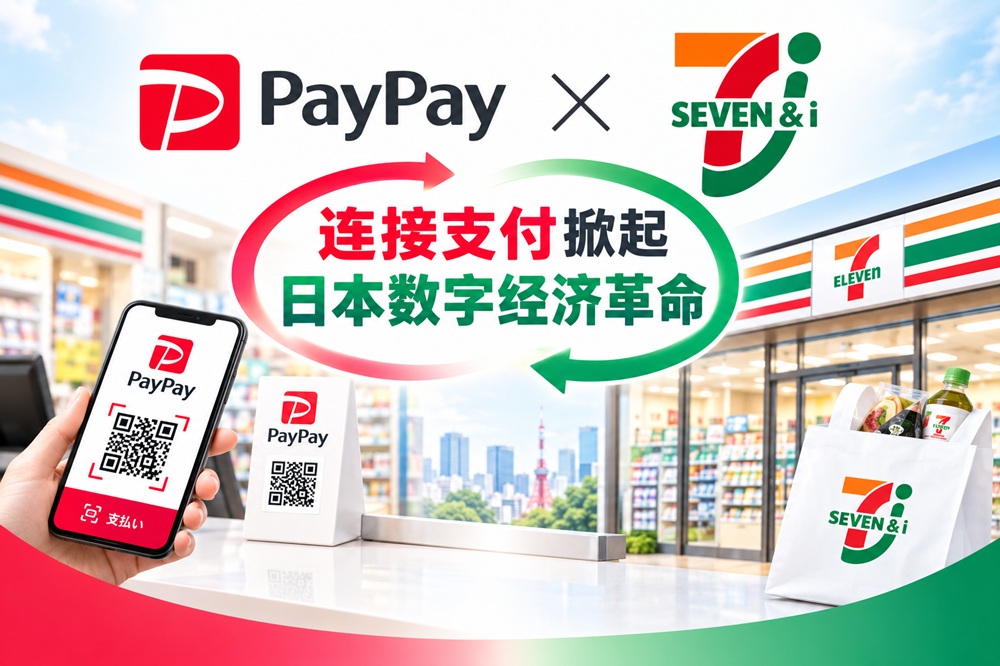
现在,PayPay正准备迈出比支付更重要的一步:与Seven & i的7iD整合。这意味着日本数字经济的下一场战争,已经不再是“现金还是手机”的战争,而是谁能够知道消费者是谁、买了什么、在哪里购买,以及下一次可能买什么。
PayPay并非来自支付宝,却受到了支付宝时代的启发
关于PayPay,曾经流传过不实的说法:它采用了支付宝的技术。
事实并非如此。PayPay由软银和Yahoo Japan于2018年成立。软银自己的年度报告明确写道,PayPay获得的是印度移动支付企业Paytm的技术,并于2018年10月推出服务。
但PayPay从诞生之初,就与中国的支付宝建立了合作关系。2018年9月,PayPay宣布与蚂蚁金服旗下的支付宝展开服务合作;同年10月25日起,中国大陆游客可以在PayPay加盟商户使用支付宝付款。
这段历史颇具象征意义。日本没有照搬支付宝,却开始学习一个中国已经证明有效的商业逻辑:支付本身并不赚钱,支付产生的关系却是值钱的。
支付宝最初解决的是淘宝上的支付问题,后来却变成连接消费者、商家和金融服务的巨大网络。
PayPay也走上了类似的道路。它先用大规模补贴获得消费者,再用低费率甚至阶段性免费吸引商户;然后把支付账户逐渐扩展到积分、信用、银行、证券、保险等业务。
2026年3月,PayPay在纳斯达克上市,开盘估值约127亿美元。路透社称,PayPay在2025年末已经拥有约7200万注册用户,商品交易总额超过1000亿美元,而且已经从最初的支付业务扩展成了覆盖信用、银行、证券和保险的金融平台。
这才是PayPay真正重要的地方。它不是日本版的支付宝,它正在成为日本消费者的一个数字入口。
日本真正的数字化并不是从My Number开始的
众所周知,日本政府为了普及数字化,花费了十多年的时间,推动My Number(个人编号)。这是一个雄心勃勃的项目:为每个人建立统一的数字身份,以便连接税收、社会保障、医疗和政府服务。
日本政府甚至一度通过My Number Points(积分)给消费者现金式奖励,试图推动数字身份和无现金支付。
但如果问今天一个普通日本人:“你的数字身份是什么?”他很可能不会首先想到My Number。他会想到一系列的电子支付:PayPay、楽天Pay、d払い(dPayment)、LINE、Apple ID、信用卡。
这并不意味着My Number失败。恰恰相反,它完成的是政府需要完成的工作:建立公共身份基础设施。但它没有成为消费者每天使用的商业身份。
与此同步,日本正在同时建设“公共领域的数据连接”。日本的数字行政财政改革并不满足于把纸面手续搬到网上,而是推动国家和地方共通数字基础设施、数据联携基础设施、基础登记册、政府云等体系化建设,并强调公共部门与民间领域在税务、会计、交易等环节实现数字化衔接。到2026年,这一政策进一步强调数据利用制度和行政数据的机器可读性。它与My Number并不是同一件事,却共同指向一个方向:让原本被机构和系统分割的数据能够被标准化、连接并重新使用。
政府与民间共同努力,政府给人身份,企业给人利益。
My Number告诉你,“你是谁”;PayPay告诉你,“今天付款可以得到多少积分”;7-Eleven告诉你,“今天这个商品便宜多少”。
数字经济最终不是靠行政命令驱动的,而是靠利益驱动的。
一亿数字ID:真正值钱的不是“一亿”
于是,我们看到了7月31日的这则新闻。
Seven & i与PayPay正在推进顾客数据和会员体系的整合。Seven & i拥有约3900万7iD注册用户,PayPay拥有约7400万注册用户。媒体因此用了一个非常醒目的标题:一亿人以上的“积分经济圈”。
但这里不能把“一亿ID”理解成“一亿个不同的人”。因为,一个消费者完全可能同时拥有PayPay、7iD、楽天和其他账户。
真正重要的是另一个词“连接”。7iD知道你在Seven & i体系里买了什么;PayPay知道你如何付款。
当两个系统能够建立共同的客户基础时,原来彼此分离的两类数据便开始具有不同的意义。我们可以迅速联想到以下的应用和场景。
便利店告诉平台:“这个人每周三晚上买啤酒和便当”,支付系统告诉平台:“这个人通常使用PayPay,而且对20%折扣非常敏感”,积分系统进一步告诉平台:“如果给他50个点的优惠,他会回来。”
这时候,支付就不再只是收银台上的动作。它变成了消费者行为的一种测量工具。
7-Eleven可能比银行更接近日本人的真实生活
为什么是便利店?答案可能比金融机构简单得多:频率。
日本有超过两万家7-Eleven门店。7iD长期积累的正是这种高频消费数据。相关报导指出,7iD与PayPay ID的整合,可以把便利店的购买数据与PayPay的支付数据结合起来。
银行知道你有多少钱;信用卡知道你花了多少钱;但便利店可能知道你今天为什么花这500日元。这是一种不同的数据价值。
一个人偶尔在百货商店花5万日元,可能并不能说明什么。但一个人连续三十天早晨都在同一家便利店买同一种咖啡,却是非常有价值的信息。
这种信息可以用于库存,用于商品开发,用于广告,用于优惠券,用于价格设计。甚至可以预测下一次购买行为。
这就是所谓“积分经济圈”真正的经济学含义。积分只是诱饵,数据才是资产。
PayPay正在重新定义日本的“支付”
日本过去的支付竞争很像一场铁路公司的竞争。Suica是一条线,信用卡是一条线,楽天Pay是一条线,d払い是一条线。各自拥有自己的乘客、车站和票务系统。
PayPay的野心则更像修建一张城市交通网络。消费者进入PayPay之后,可以支付,可以获得积分,可以申请信用,可以使用银行,可以购买证券和保险。
所以,7-Eleven开始加入。
PayPay官方公布的合作计划已经不只是“接受PayPay付款”,而包括把7iD整合进PayPay ID、在7-Eleven引入PayPay Point和V Point、开展大规模联合促销,并在便利店发展PayPay、LINE、三井住友卡等迷你应用。
甚至包括这样的设想:100个PayPay积分,可以兑换价值150日元的7-Eleven商品券。
这看起来只是促销。其实却是一种很典型的平台经济策略:让积分脱离原来的支付场景,进入真实商品。积分越容易花掉,消费者越愿意积累。消费者越愿意积累,平台的使用频率越高。频率越高,数据越丰富。数据越丰富,商家越愿意加入。商家越多,积分的价值越高。
这就是网络效应。
日本真正落后的,已经不是支付
因此,现在再说“日本数字支付落后”,已经不太准确。日本2025年的58%无现金支付率说明,日本消费者已经完成了一个巨大的习惯转变。
问题已经从“日本人什么时候不用现金?”转变为“无现金支付以后,日本会得到什么?”
这是两个完全不同的问题。前一个是支付问题。后一个是生产率问题。
这恰恰与日本最新一轮科学技术政策的转向发生了交汇。2026年3月,日本政府通过第7期《科学技术创新基本计划》,把2026 ~ 2030年度的科技政策明确放到“研究力 — 产业竞争力 — 国家安全”这一更大的框架中。计划提出六大支柱,其中既包括“科学的再兴”和技术领域的战略重点化,也包括科学技术与国家安全的有机结合,产学官创新生态系统的强化,以及推动研究成果向社会和产业真正落地。
如果一笔支付只是把现金换成二维码,那么日本获得的只是便利。但如果这笔支付同时产生了商品数据、消费者画像、库存信息、促销反馈和信用信息,它就开始改变企业的经营。
日本长期面对一个奇怪的经济困境:技术很先进,企业却常常缺乏把数据转化成生产率的能力。
便利店可能拥有数千万消费者的购买记录;银行拥有数千万客户;电信公司拥有庞大的用户网络;信用卡公司拥有支付记录;零售商拥有商品数据。
问题不是没有数据,而是数据被锁在一个个企业的围墙里。
面对这样的问题,日本的政策逻辑正在发生变化:日本过去更习惯于分别扶持某一种技术、某一个产业;现在则越来越强调从基础研究、数据与计算能力,到企业应用、社会实施,再到产业竞争力的连续链条。2026年《统合创新战略》已经把 “AI for Science”列入“科学的再兴”,同时把数字与网络安全、AI与先进机器人、半导体与通信、量子等列为战略重点技术领域。
PayPay与Seven & i的合作,最重要的意义也恰恰在于:开始拆墙。
对于PayPay与7iD这样的案例而言,这意味着数字支付并不是科技政策的边缘消费应用,而可能成为“数据进入现实经济、再反馈给企业决策”的一个微型基础设施。
这也是为什么中国经验仍然值得日本观察
中国和日本的数字支付道路非常不同。中国跳过了大规模信用卡时代,智能手机和二维码直接成为消费社会的重要入口。
日本则拥有成熟的信用卡、电子钱包、FeliCa、银行转账和便利店支付体系,因此二维码只是后来加入的一层。所以,日本不可能简单复制中国。
但中国已经提前展示了一个日本现在才开始认真面对的事实:支付一旦数字化,支付公司就很难只做支付。
支付宝从支付进入金融;微信支付依托社交网络扩展。
日本的PayPay则依托软银、Yahoo、LINE以及金融业务,正在形成自己的金融生态。
甚至在支付之外,PayPay也已经开始与中国的微信支付等海外支付体系进行连接。2025年,PayPay宣布支持中国大陆微信支付用户在PayPay加盟商户付款。
于是,一个颇具讽刺意味的画面出现了:曾经看着中国消费者不用现金而惊讶和揶揄的日本,企业开始研究中国的二维码经济,最终自己的PayPay也开始和中国的无现金支付一样,成为数字商业的重要基础设施。
技术从印度而来,商业逻辑受中国经验启发,最终长成了日本自己的平台。
My Number与PayPay:两种“数字日本”
日本未来可能同时拥有两套完全不同的数字身份体系。
第一套来自政府:My Number。它回答:你是谁?你有没有资格获得某项公共服务?你应该缴多少税?你的社会保障是什么?
第二套来自市场:PayPay、7iD、楽天Pay、d払い……。它们回答你买了什么?在哪里买?什么时候买?喜欢什么?愿意为什么打折而回来?
从经济学角度看,第二套体系可能更接近数字经济的核心。因为数据只有在进入交易之后才真正产生商业价值。
政府的数字身份可以让国家机器运转得更有效率。商业身份则让市场更有效率。两者最终会不会连接,是日本下一阶段必须面对的问题。
但它们也不应该轻易完全融合。因为一个平台知道你喜欢什么商品是一回事,让它知道你的全部社会、金融和公共身份则是另一回事。
数字经济越成功,隐私和数据治理的重要性就越高。
下一场战争不是二维码,而是“谁拥有消费者”
Seven & i与PayPay的合作因此值得比一个普通的商业联盟更严肃地看待。它实际上是日本积分经济圈竞争进入新阶段的信号。
过去:支付大战。PayPay、楽天Pay、d払い、au PAY。
然后:积分大战。PayPay Point、楽天Point、d Point、Ponta、V Point。
现在:数据大战。
谁拥有消费者,谁知道消费者,谁能够把支付、购物、通信、金融和积分放在一起,谁就有机会成为日本数字经济的入口。
这也解释了为什么软银和PayPay还在考虑向Seven & i投资。报道显示,软银、PayPay以及三井住友卡正在讨论对Seven & i进行规模可观的投资。
这已经不是简单的“支付公司与便利店合作”。这是平台之间的资本、数据和用户网络开始重新组合。
日本的数字革命,可能比想象中更晚,却也更深
经济产业省的无现金政策、数字行政财政改革,以及第7期科学技术创新基本计划,其实正在逐渐汇合到同一个问题上:日本怎样把已经存在于企业、政府和消费者手中的数据,变成可连接、可计算、可利用的生产要素。支付是入口,ID是连接器,数据是原料,而AI和先进计算则可能成为下一阶段把原料变成生产率的工具。
日本的数字支付故事因此有一个颇具日本特色的结局。这个国家并不是没有技术,它曾经拥有世界上最先进的电子支付卡片、移动通信网络和自动售货系统。它的问题是:这些技术太早、太碎片化,也太成功地服务于各自的小生态。
中国的支付宝和微信支付则证明了另一件事情:真正改变商业的,不是把钱包搬到手机里。而是把钱包变成一张通往整个经济的门票。
PayPay如今在日本做的,正是这件事情。它先让消费者摆脱现金,再让消费者习惯数字积分,然后进入银行、信用、证券和保险。现在,它又要把便利店的消费数据连接进来。
而Seven & i也获得了一个过去很难拥有的东西:一个与消费者支付行为直接连接的数字入口。
于是,“一亿ID”便不再只是一个新闻标题。它是一个信号。日本数字经济真正的下一阶段,已经开始从“无现金”走向“可计算”。
过去,一家便利店知道今天卖出了多少饭团。未来,它可能知道:谁买了饭团、为什么买、用什么支付、对什么优惠有反应,以及明天还会不会回来。
过去,支付完成的一刻,交易就结束了。未来,支付完成的那一刻,数据才刚刚开始工作。这可能才是日本数字化最迟到、却最重要的一幕。
日本用了十年时间,把现金变成了无现金。现在,它必须回答一个更困难的问题:如何把无现金获得的数据变成增长。
供稿 / 戴维
编辑 JST客观日本编辑部